 DiDi Cuenta
 Ualá IPAB
 Mercado Pago
 Nu Cajita Turbo
 Stori 90d
 kubo.financiero 365d
 Finsus 365d
 SuperTasas
 Klar Plus
 CETES 1 Año 7.12%
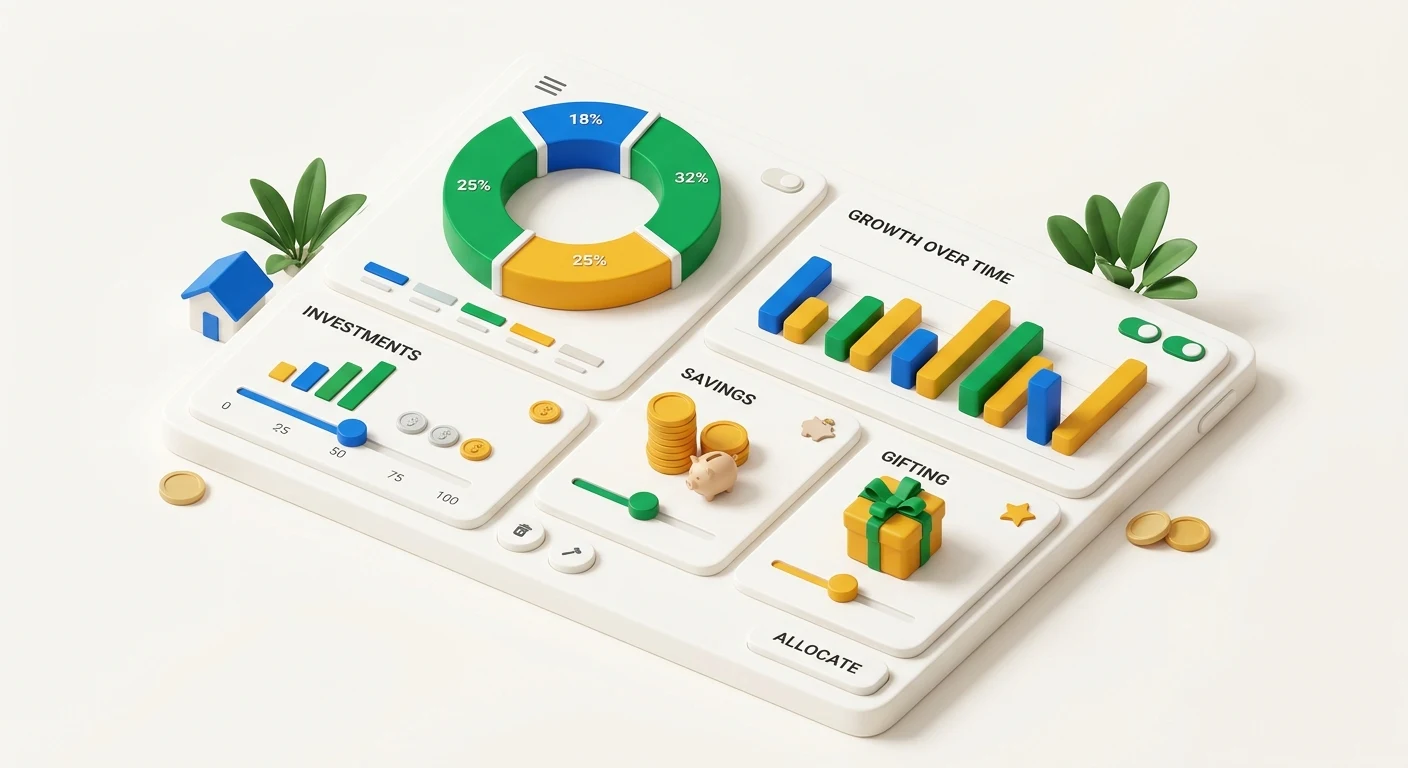
Metodología para distribuir el Aguinaldo y Fondo de Ahorro sin caer en la cuesta de enero
De acuerdo con encuestas nacionales de planeación financiera en México, más de la mitad de los hogares destina sus ingresos extraordinarios de noviembre y diciembre a cubrir deudas previas y compras estacionales, pero la falta de una regla numérica previa provoca que en enero se reactive el endeudamiento con tarjetas de crédito cuyo Costo Anual Total (CAT) promedio supera el 65% más el 16% de IVA sobre intereses.
Por qué funciona matemáticamente la regla híbrida Deuda Cara + SOFIPO Exenta + Consumo Tope
- Rendimiento garantizado al liquidar deuda revolvente: Ningún instrumento de inversión regulado en México te paga 65% anual libre de riesgo; sin embargo, cada peso de tu aguinaldo que destinas a liquidar el saldo generador de intereses de una tarjeta bancaria cara equivale exactamente a obtener un rendimiento libre de impuestos igual a la tasa activa más IVA que dejaste de pagarle al banco durante los próximos doce meses.
- Escudo fiscal del Artículo 93 Fracción XX de la LISR en SOFIPOs: El capital restante colocado en Sociedades Financieras Populares reguladas por la CNBV con Nivel de Capitalización Categoría 1 (NICAP mayor a 131%) genera rendimientos exentos de retención de ISR siempre que tu saldo diario promedio no exceda 5 UMAs anuales ($213,973.20 MXN en 2026), contando además con el seguro de depósito PROSOFIPO hasta por 25,000 UDIs por institución.
- Presupuesto cerrado de celebraciones y regalos: Separar desde el primer día entre el 15% y el 25% en una subcuenta líquida dedicada a cenas, posadas y obsequios evita mezclar el gasto corriente con tu fondo de emergencia de tres a seis meses de gastos fijos.